
Daños por agua en casa: seguro del hogar, quién paga
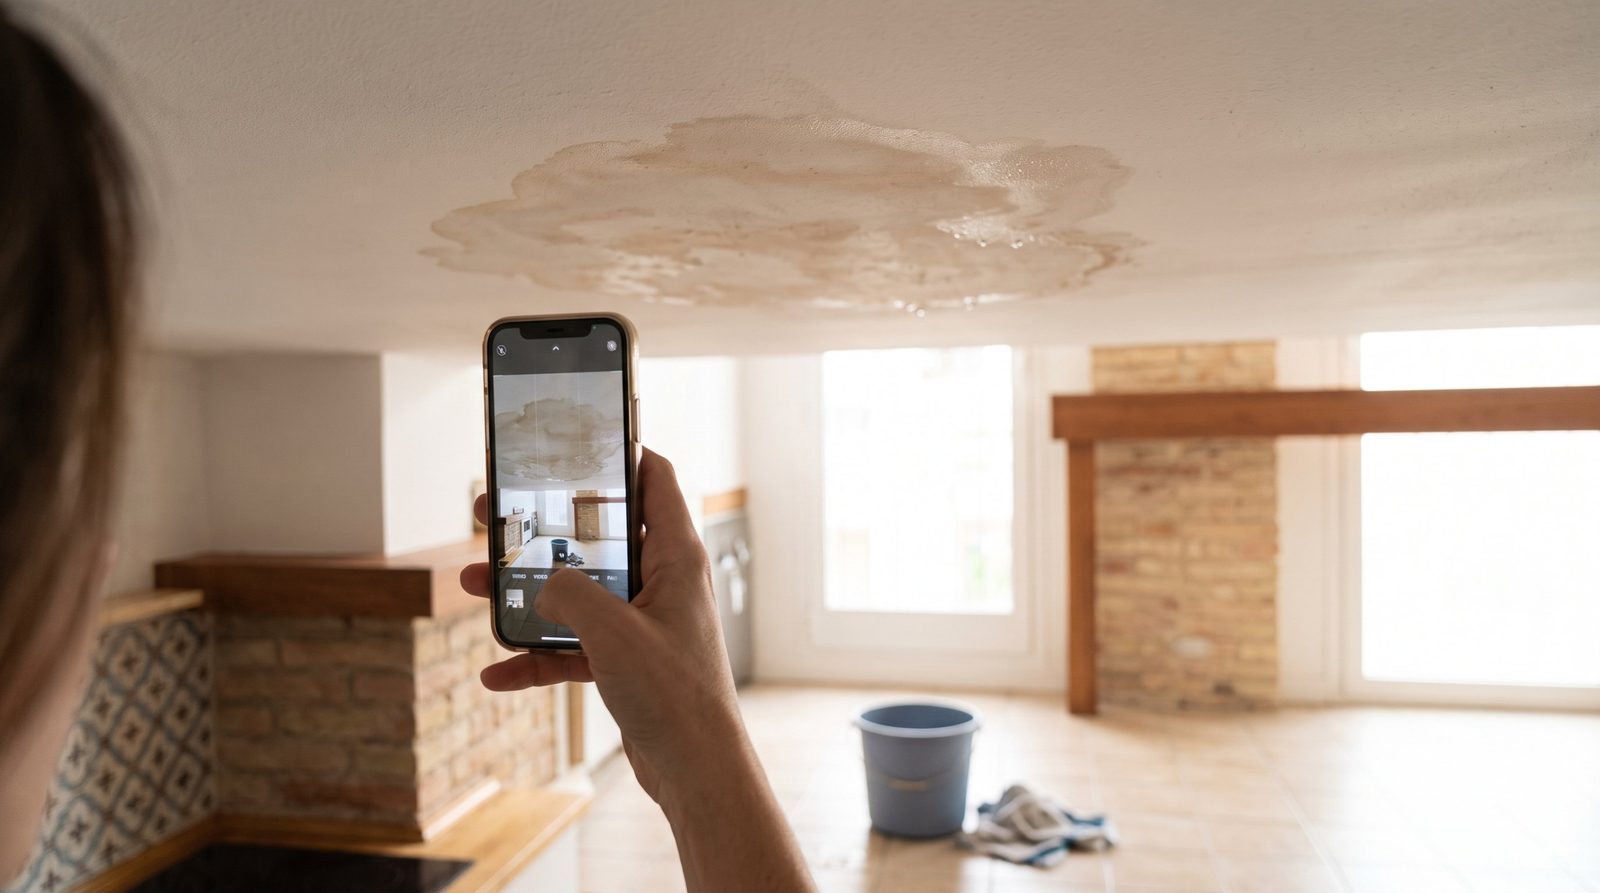
Cuando hay una fuga o una filtración, normalmente paga el seguro del hogar de quien ha sufrido el daño, y el del responsable si hay un tercero afectado. Pero la búsqueda de la fuga y la reparación de la tubería suelen tratarse distinto que los daños que el agua ha hecho en paredes, suelos y muebles. Aquí tienes qué hacer en los primeros momentos, en qué plazo avisar y cómo se reparten las responsabilidades con el vecino y la comunidad. Es información general: la última palabra la tiene tu póliza.
1. Qué suele cubrir el seguro del hogar en un daño por agua
La garantía de daños por agua sirve para cubrir los desperfectos que el agua causa en la vivienda: paredes, techos, suelos, pintura y, si has asegurado el contenido, muebles, aparatos y ropa. Puede cubrir tanto una fuga de tu casa como una filtración que viene de un vecino o de un elemento común.
No todas las pólizas describen igual esta garantía. Algunas limitan el origen del agua (tuberías, aparatos, depósitos), otras excluyen la humedad que viene de un defecto constructivo o de falta de mantenimiento, y muchas aplican una franquicia o un límite propio para esta garantía.
Por eso lo primero es mirar tres cosas en la póliza: si la garantía de daños por agua consta, qué capital hay asegurado de continente y de contenido, y qué exclusiones o límites especifica.
2. Búsqueda de la fuga y reparación de la tubería: qué suele quedar fuera
Aquí es donde hay más sorpresas. Una cosa es el daño que el agua ha causado (el yeso mojado, el parquet hinchado) y otra es la avería que lo ha provocado (la tubería rota, la junta que pierde). Muchas pólizas cubren lo primero y no la reparación de la tubería en sí.
La búsqueda de la fuga, es decir, localizar de dónde sale el agua, a veces implica abrir pared o suelo. Hay pólizas que lo cubren, otras que solo lo hacen hasta un límite y otras que no. Lo mismo ocurre con la reposición posterior de la obra abierta (alicatado, pintura): depende de lo que diga el contrato.
3. Primeros momentos: cierra el agua, haz fotos y avisa
Primero, frena el daño. Cierra la llave de paso general o la del aparato afectado y, si el agua ha llegado a enchufes o al cuadro eléctrico, no los toques con las manos mojadas y corta la corriente si puedes hacerlo con seguridad. Si hay riesgo, llama al 112.
El artículo 17 de la Ley de Contrato de Seguro obliga al asegurado a emplear los medios a su alcance para aminorar las consecuencias del siniestro. Si no lo haces, el asegurador puede reducir la prestación en proporción, y si has actuado de forma intencionada para perjudicarle, puede quedar liberado.
Después, documéntalo antes de limpiar: fotos y vídeo del agua, del origen si lo ves, de las paredes, del techo y de los objetos afectados, con fecha. Guarda la tubería o la pieza rota si es posible y conserva las facturas de cualquier medida urgente. Y avisa al asegurador; si el daño viene de un vecino o de la escalera, avisa también a la persona afectada o al administrador.
4. Cuánto tiempo tienes para comunicar el siniestro
El artículo 16 de la Ley 50/1980, de Contrato de Seguro, establece que debes comunicar el siniestro dentro del plazo máximo de siete días desde que lo conoces, salvo que la póliza dé uno más largo. El plazo cuenta desde que te enteras, no desde que el agua empezó a filtrarse.
Además de avisar, debes facilitar al asegurador toda la información sobre las circunstancias y las consecuencias del siniestro. Si no avisas a tiempo, el asegurador puede reclamar los daños y perjuicios que el retraso le haya causado, salvo que pruebe que ya lo conocía por otro medio. Perder el derecho a la indemnización por no informar solo ocurre si hay dolo o culpa grave.
Aunque creas que el daño es pequeño, avisa. Una mancha de humedad que parece menor puede esconder una fuga que crece.
5. Filtración al vecino: quién paga y el convenio entre aseguradoras
Si el agua sale de tu casa y estropea la vivienda del vecino, él avisa a su seguro y tú debes avisar al tuyo. Si la filtración viene de un vecino y te estropea la tuya, es al revés. Cuando se habla del "parte" entre vecinos, se trata de la declaración conjunta de las dos partes (datos, causa y daños), que se entrega a las aseguradoras; pregunta a tu aseguradora o correduría cómo prefiere recibirla.
Entre aseguradoras, UNESPA, la patronal del sector, tiene el "Convenio entre entidades aseguradoras para el recobro de daños diversos y reclamación de daños". Según la propia UNESPA, establece pautas administrativas uniformes para que las compañías adheridas resuelvan de forma automatizada estas reclamaciones, y permite que el asegurador del perjudicado recupere lo que ha pagado del asegurador del causante.
En términos generales, esto significa que, si las dos aseguradoras están adheridas, la tuya puede indemnizarte según tu póliza y después reclamar a la otra, de modo que tú no tengas que seguir una reclamación individual contra el vecino. Que se aplique o no depende de si las dos compañías están adheridas, de si tu póliza cubre el daño y del importe. Según el texto del convenio, entre los siniestros incluidos están los daños por agua.
Los trámites y los topes económicos de cada versión del convenio son los que define el texto vigente, no tu póliza, y pueden cambiar. Por eso aquí no te damos cifras: pregunta a tu aseguradora o correduría qué se aplica en tu caso.
6. Comunidad de propietarios: zona común o privativa
La primera pregunta siempre es de dónde viene el agua. Si la tubería rota es privativa (la instalación de tu piso, un electrodoméstico mal conectado), el responsable es el propietario o el ocupante. Si es un elemento común (una bajante, una columna de agua, la cubierta), la reparación corresponde a la comunidad.
La Ley de Propiedad Horizontal, en su artículo 9.1, obliga a cada propietario a mantener en buen estado su vivienda y sus instalaciones privativas para no perjudicar a la comunidad ni a los demás propietarios, y a responder de los daños que por su descuido o el de las personas de quienes sea responsable se causen. También le exige permitir la entrada en su piso para las reparaciones necesarias.
En un edificio, el seguro de la comunidad suele cubrir los elementos comunes y el tuyo, tu vivienda. Si el daño viene de un elemento común, puede que debas dirigirte al administrador para que avise al asegurador de la comunidad. Si un vecino no deja entrar para reparar, habla con el administrador antes que nada.
7. Responsabilidad civil: cuando el vecino te reclama a ti
La responsabilidad civil del hogar cubre, dentro de los límites del contrato, el riesgo de que debas indemnizar a un tercero por los daños causados por un hecho previsto en la póliza (art. 73 de la Ley 50/1980). Una fuga que moja el piso de abajo es el caso típico.
Según el artículo 74, salvo pacto en contrario, el asegurador asume la dirección jurídica frente a la reclamación y paga los gastos de defensa. Y el artículo 76 da al perjudicado acción directa para reclamar al asegurador, sin que le afecten las excepciones que este tenga contra el asegurado.
No admitas responsabilidades ni pactes importes con el vecino sin hablar antes con el asegurador, porque puede quedar comprometido lo que cubre tu póliza. Eso no impide darle toda la ayuda necesaria para limitar el daño.
8. Qué hace una correduría en un siniestro de agua
Una correduría revisa la póliza y te dice qué cubre y qué no antes de que te lances a pagar nada. Te ayuda a reunir la documentación (fotos, facturas, datos del vecino, parte), hace el aviso al asegurador por ti para que conste la fecha, y hace el seguimiento del caso.
Si el asegurador tarda, no responde o deniega, la correduría puede hablar con él y, si hace falta, reclamar por escrito. Según el artículo 18, una vez hechas las investigaciones necesarias el asegurador debe pagar, y en todo caso, dentro de los cuarenta días desde la recepción del aviso, el importe mínimo que pueda deber según las circunstancias que conoce.
En Invertis Capital atendemos por teléfono a los clientes que tienen un siniestro. Lo hacemos sin prometer resultados: cada caso depende de lo que diga la póliza y de los hechos. Este artículo es información general y no sustituye al asesoramiento legal.
Preguntas frecuentes
¿Quién paga los daños por agua si la fuga viene del vecino de arriba?
Normalmente te indemniza tu aseguradora si tienes la garantía de daños por agua, y después puede reclamar a la aseguradora del vecino. Si no tienes esa garantía o hay franquicia, mira la póliza. También puedes reclamar al responsable a través de su responsabilidad civil.
¿El seguro del hogar paga la reparación de la tubería rota?
Depende de la póliza. Muchas cubren los daños que causa el agua y la búsqueda de la fuga hasta un límite, pero no la reparación de la tubería en sí. Compruébalo en las condiciones particulares y generales.
¿Cuántos días tengo para comunicar un siniestro de agua?
El artículo 16 de la Ley de Contrato de Seguro fija un máximo de siete días desde que conoces el siniestro, salvo que la póliza dé más. Si no avisas a tiempo, el asegurador puede reclamar los daños que el retraso le haya causado.
¿Qué es el convenio de seguros por daños por agua?
UNESPA tiene un convenio entre aseguradoras para el recobro de daños diversos y reclamación de daños, que incluye los del hogar. Permite que el asegurador del perjudicado recupere lo que ha pagado del asegurador del causante. Solo funciona entre compañías adheridas.
La filtración viene de una bajante común, ¿quién responde?
En general, la comunidad de propietarios, que debe encargarse de mantener los elementos comunes. Comunícalo al administrador para que avise a su aseguradora, y avisa también a la tuya.
Fuentes y revisión

¿Quieres que revisemos tus seguros?
Cuéntanos qué tienes contratado y te decimos si te falta algo, si te sobra o si hay una opción mejor. Sin compromiso.