Continent i contingut: com calcular els capitals
El continent és l'edifici i el contingut és tot el que hi ha dins. Els dos capitals que apareixen a la teva pòlissa de llar marquen el límit del que l'asseguradora pagarà en un sinistre, i si són massa baixos et poden retallar la indemnització. Aquesta guia explica com calcular-los, què diu la Llei de contracte d'assegurança sobre assegurar per menys o per més del que val, i què revisar de tant en tant. És informació general: la pòlissa mana.
1. Continent i contingut: què és cadascun
El continent és l'immoble en si: l'estructura, la coberta, les parets, les instal·lacions fixes i, segons com ho defineixi la pòlissa, annexos com un garatge, un traster o un jardí tancat. El contingut és el que no forma part de l'edifici i pots endur-te: mobles, electrodomèstics, roba, aparells electrònics, objectes personals.
On acaba un i comença l'altre (una cuina feta a mida, un parquet, un tendal) ho pacta cada pòlissa, i de vegades aquí hi ha sorpreses. Si tens una duda, no la deixis per al sinistre: demana que t'ho concretin per escrit.
2. Per què importen: el capital és el sostre de la indemnització
L'article 27 de la Llei de contracte d'assegurança diu que la suma assegurada és el límit màxim que l'asseguradora ha de pagar per sinistre. Per tant, el capital que declares és el màxim que podràs cobrar, i no pot ser que en un sinistre greu et quedis amb un sostre inferior al dany.
L'article 26 afegeix que l'assegurança no pot ser una font d'enriquiment: el dany es mesura pel valor de l'interès assegurat immediatament abans del sinistre. És a dir, ni cobraràs més del que has perdut ni cobraràs més del que has assegurat.
3. Com calcular el capital del continent
El continent s'assegura pel que costaria tornar-lo a construir, no pel preu al qual el vendries. El preu de mercat inclou el terreny i la ubicació, i el terreny no es crema ni s'inunda. Per això a la Selva el valor de venda d'una casa de poble pot no tenir res a veure amb el cost de reconstruir-la.
Normalment és l'asseguradora qui recomana un capital a partir de dades com la superfície, l'any de construcció, els elements accessoris i l'estat de conservació, que pot treure del Cadastre o de les teves dades. L'OCU aconsella contractar el capital que proposa l'asseguradora i, a més, comparar-lo amb una estimació independent del cost de reconstrucció. També avisa que la superfície real ha de coincidir amb la declarada, no només amb la del Cadastre.
4. Com calcular el capital del contingut
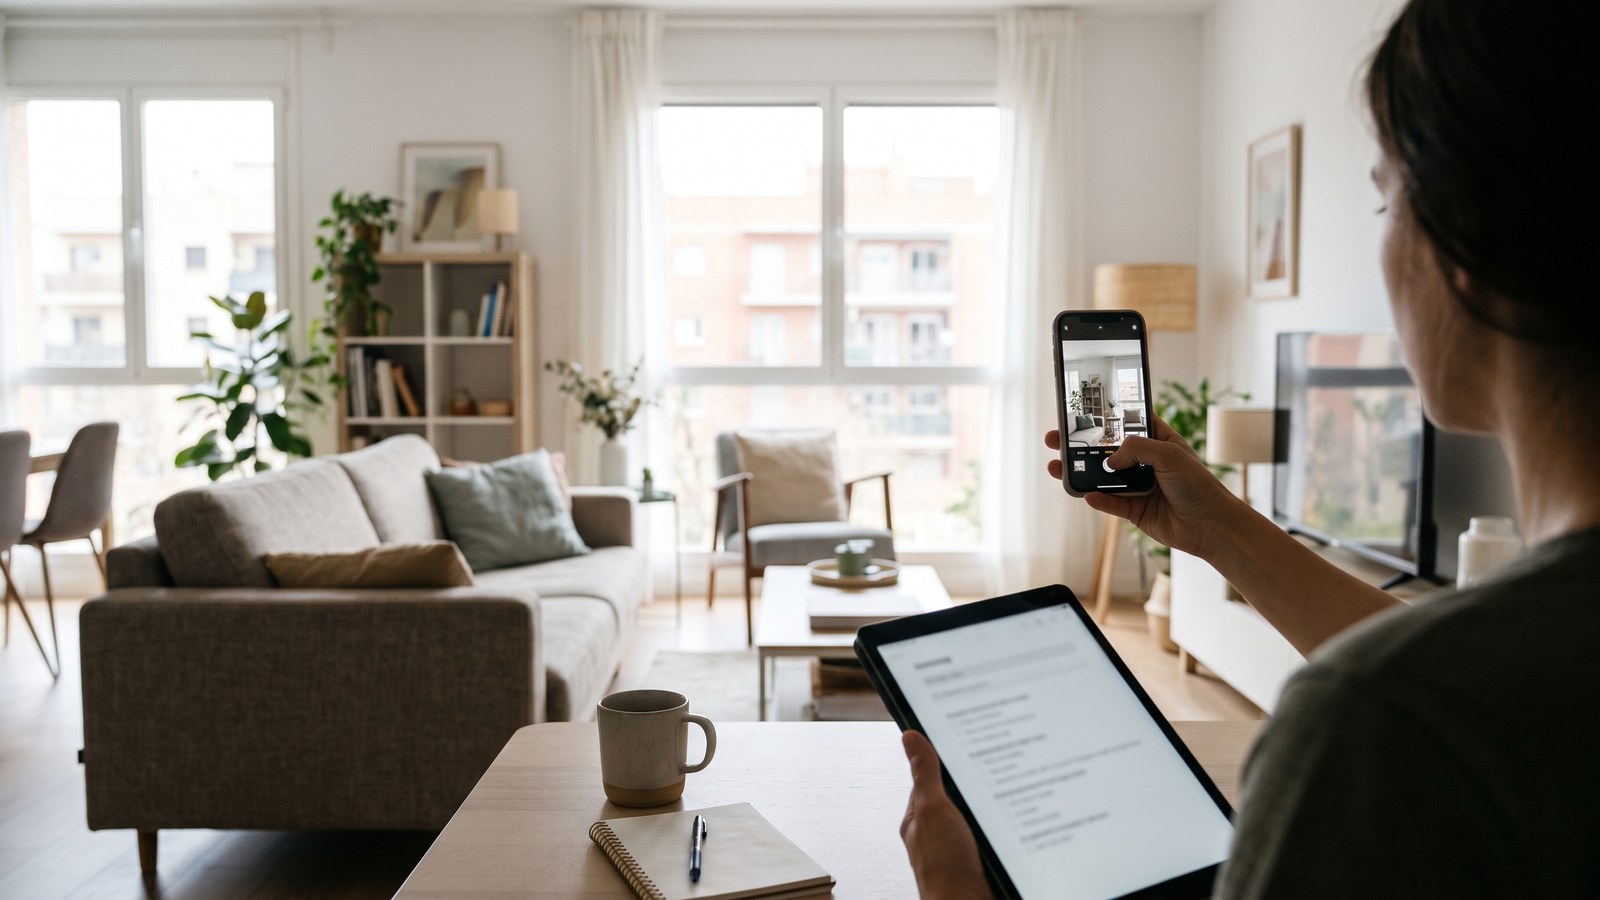
Aquí no hi ha una fórmula fiable: l'asseguradora fa una proposta, però l'OCU recomana fer el teu propi inventari i sumar el valor de tot el que hi ha a la casa: mobles, parament de la llar, llums, roba, joies i objectes especials. Fes-ho per estances, amb fotografies, i guarda les factures dels objectes més cars.
Pregunta també com es valora el contingut en un sinistre: mira què diu la pòlissa sobre si es té en compte el valor de reposició o el valor de l'objecte tal com era, amb el desgast. És una diferència que a l'hora de cobrar pesa molt, i depèn de cada pòlissa.
5. Infraassegurança: què passa si assegures per menys del que val
Si la suma assegurada és inferior al valor de l'interès assegurat en el moment del sinistre, l'article 30 de la Llei diu que l'asseguradora indemnitza el dany només en la mateixa proporció. És la regla proporcional, que es pot excloure per pacte. Un exemple de només il·lustració: si el continent val 200.000 euros i l'has assegurat per 100.000, un dany de 20.000 euros se't pagaria en un 50%, és a dir 10.000.
No és teòric. L'OCU explica el cas d'un xalet cremat al qual l'asseguradora va retallar un 28% la indemnització per infraassegurança, i que no es va recuperar tot i anar a judici. Segons l'OCU, en alguns casos l'asseguradora pot no aplicar la regla si la diferència és petita (el rang que cita és del 10% al 20%) o si has assegurat el capital que va proposar ella; ho fixa la pòlissa, no una norma, i convé tenir-ho per escrit.
6. Sobreassegurança i actualització: no pagar de més ni quedar-te enrere
L'efecte contrari també existeix. Segons l'article 31, si la suma assegurada supera notablement el valor de l'interès, qualsevol de les parts pot demanar reduir la suma i la prima, i l'asseguradora ha de retornar l'excés de primes. En un sinistre es paga el dany real, mai més del que has perdut.
Els valors canvien: els preus de la construcció pugen, reformes la cuina, compres un equip car. L'article 29 recull que, si es pacta que la suma cobreix tot el valor durant la vigència, la pòlissa ha d'establir com s'ajusten suma i prima. Mira si la teva té una clàusula d'actualització i revisa els capitals cada cop que facis una reforma o una ampliació.
7. El Consorci i els capitals: també paga dins la suma assegurada
Si un fenomen extraordinari (una inundació extraordinària, per exemple) danya la casa, el Consorci de Compensació de Seguros indemnitza en els casos que la llei preveu, però la seva cobertura es limita a les persones, béns i sumes assegurades de la pòlissa (article 8 del seu Estatut legal). Segons la resolució de la DGSFP, en habitatges la cobertura segueix els mateixos béns i sumes que l'assegurança ordinària.
Això vol dir que un continent mal valorat et perjudica dues vegades: davant l'asseguradora i davant el Consorci.
8. Què fa una corredoria en aquest cas
Una corredoria d'assegurances revisa amb tu la pòlissa de llar amb els números al davant: el capital de continent que consta, el de contingut, si hi ha clàusula d'actualització i si hi ha pactada alguna cosa sobre la regla proporcional. Si alguna de les dades és incorrecta, es demana la modificació a l'asseguradora.
Si ja hi ha un sinistre i et van retallar la indemnització, t'ajuda a entendre per què, a reunir factures i fotografies i, si cal, a reclamar per escrit. Les primes les cobra directament l'asseguradora, amb un càrrec al teu compte bancari; la corredoria no cobra ni gestiona cap import. Pots trucar-nos.
Preguntes freqüents
Com sé quin capital de continent he de posar?
Parteix del cost de reconstruir l'edifici, no del preu de venda. L'asseguradora proposa un capital a partir de superfície, any de construcció i estat de conservació, i l'OCU recomana comparar-lo amb una estimació pròpia del cost de reconstrucció i comprovar que la superfície declarada és la real.
Què passa si el meu continent està assegurat per menys del que val?
Segons l'article 30 de la Llei 50/1980, l'asseguradora paga el dany només en la proporció entre la suma assegurada i el valor real, tret que s'hagi pactat excloure aquesta regla. Pots perdre una part de la indemnització encara que el dany sigui parcial.
Cal fer un inventari del contingut?
L'OCU ho recomana: suma el valor de mobles, roba, electrodomèstics, joies i objectes especials. Fer-lo amb fotos i factures també et serveix per demostrar el que tenies si hi ha un sinistre.
Puc assegurar per més del que val perquè 'em cobreixi tot'?
No et serveix: l'article 31 permet reduir suma i prima si l'import supera notablement el valor, i en un sinistre només es paga el dany real. Pagaries més prima sense cobrar més.
Cada quant he de revisar els capitals?
No hi ha un termini únic. Convé fer-ho en cada renovació i sempre que reformis, ampliïs o compris coses de valor. Mira també si la pòlissa té una clàusula d'actualització i com funciona.
Fonts i revisió
Vols que revisem les teves assegurances?
Explica'ns què tens contractat i et diem si et falta alguna cosa, si et sobra o si hi ha una opció millor. Sense compromís.