Franquícia del cotxe: tot risc amb o sense franquícia
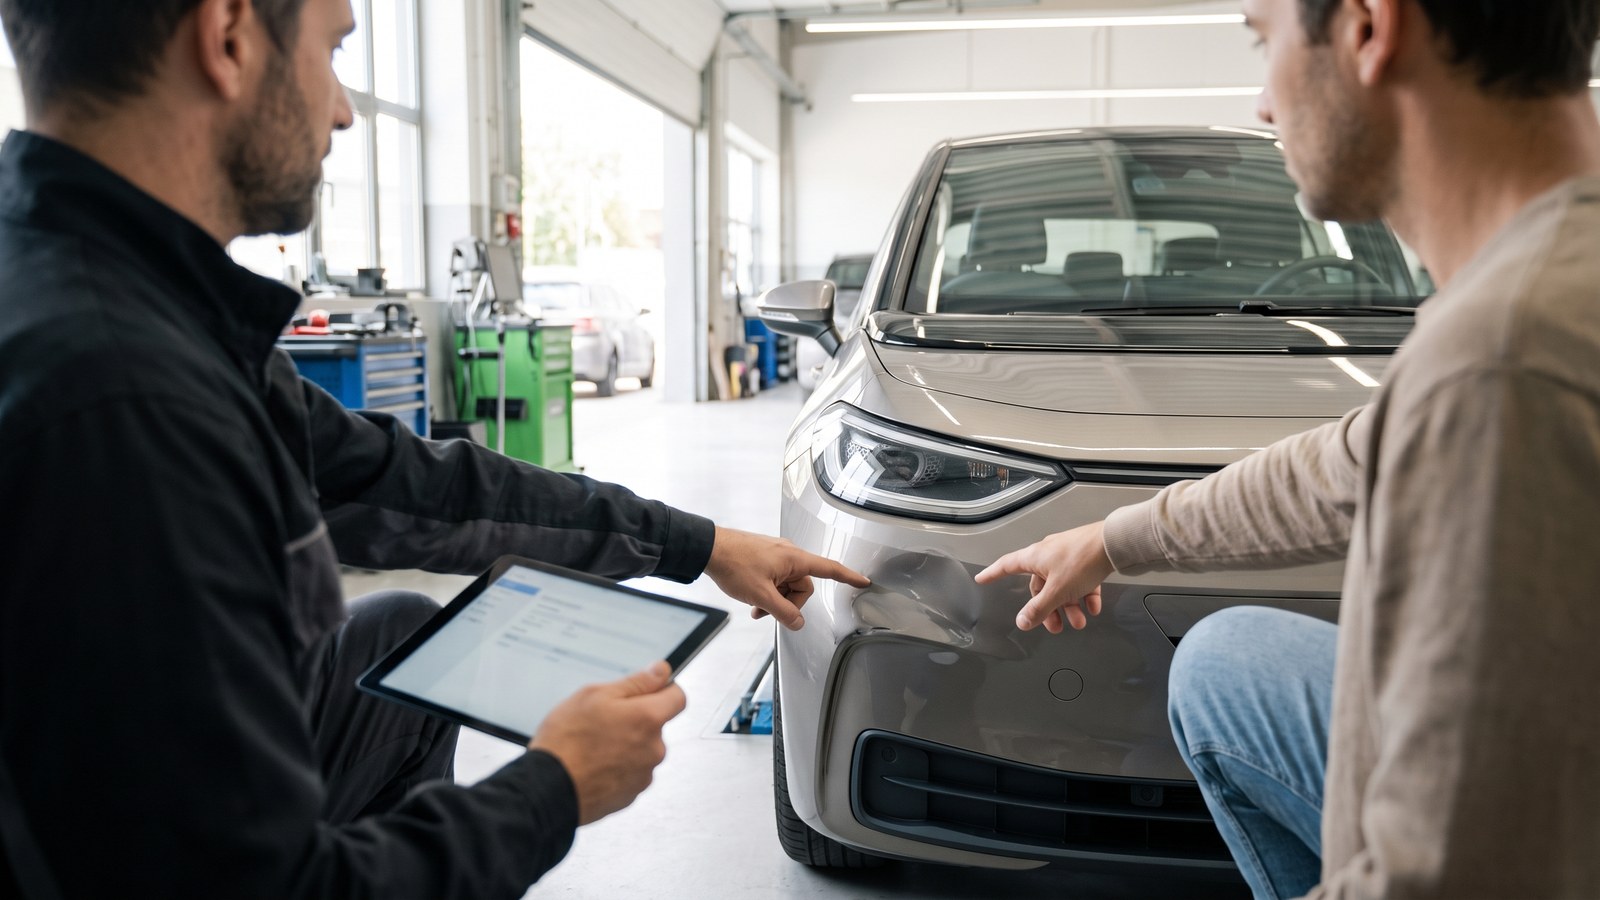
La franquícia és la part d'un dany que pagues tu abans que l'asseguradora pagui la resta. En un tot risc amb franquícia assumeixes aquest import en cada sinistre indemnitzable; sense franquícia, no. Segons un glossari bancari, la franquícia s'ofereix a canvi d'una prima més baixa. Aquí tens com funciona, quines variants hi ha i què has de comprovar a la pòlissa.
1. Què és la franquícia de l'assegurança de cotxe
La franquícia és la part del cost d'un dany que l'asseguradora no cobreix i que paga primer l'assegurat. Un glossari bancari en dona l'exemple d'una franquícia de 300 euros: l'assegurat paga el dany fins a 300 euros i l'asseguradora cobreix l'import per sobre. El mateix glossari precisa que, en l'assegurança de cotxe, la franquícia s'aplica al dany del vehicle assegurat, no a la responsabilitat civil.
Té sentit perquè l'assegurança obligatòria no cobreix el teu cotxe. El Reial decret legislatiu 8/2004 exclou els danys en els béns del vehicle assegurat (arts. 5.1 i 5.2) i les lesions del conductor. Els danys propis es cobreixen amb una cobertura voluntària, com el tot risc, i és en aquestes cobertures on pot haver-hi franquícia.
2. Franquícia absoluta i franquícia relativa
Un treball acadèmic publicat al centre de documentació de Fundación MAPFRE descriu dos esquemes. En la franquícia absoluta, si el dany supera la franquícia, l'assegurat paga sempre aquest import fix i l'asseguradora la resta; si el dany és inferior, l'assegurat el paga tot. En la relativa, per sota de l'import l'assegurat paga tot el dany, però quan el supera l'asseguradora el paga íntegrament.
Cada pòlissa ho redacta a la seva manera. No et quedis amb el nom: llegeix a les condicions particulars quin import és, si és fix o es calcula d'una altra forma i en quins casos s'aplica. Si no ho veus clar, demana un exemple per escrit amb la teva pòlissa.
3. Tot risc amb franquícia o sense: què canvia
Amb franquícia, pagues una part de cada sinistre indemnitzable i la lògica és que la prima sigui més baixa. Sense franquícia, l'asseguradora cobreix el dany indemnitzable, dins dels límits de la pòlissa, i la lògica és que la prima sigui més alta. No donem xifres, perquè depenen de l'asseguradora i del teu perfil.
La franquícia pesa més en els sinistres petits, com un retrovisor o una aleta, i molt menys en els grans. Abans de decidir, pensa quin tipus de sinistre és més probable en el teu ús i si podries assumir la franquícia sense problema el dia que calgui.
Exemple amb xifres inventades, només per il·lustrar el càlcul: amb una franquícia absoluta de 300 euros, una reparació de 1.800 euros vol dir que n'assumeixes 300 i l'asseguradora, 1.500, si la pòlissa ho cobreix. Amb una reparació de 200 euros, la pagues tu sencera.
4. A què s'aplica la franquícia i què ha de constar a la pòlissa
No donis per fet que la franquícia val per a tota la pòlissa. Pregunta si s'aplica a tots els danys propis o només a alguns, i si hi ha franquícies diferents per cobertures (col·lisió, lluna, robatori). Ho fixa la pòlissa, i d'això en pot dependre molt el cost real d'un sinistre.
L'article 8 de la Llei 50/1980 exigeix que la pòlissa contingui, entre altres dades, la naturalesa del risc amb les garanties, exclusions i limitacions (aquestes, destacades tipogràficament), la suma assegurada o l'abast de la cobertura i la prima. L'article 3 afegeix que les clàusules que limiten els drets de l'assegurat s'han de destacar i acceptar específicament per escrit. Si la franquícia no et queda clara, demana que t'ho aclareixin per escrit.
5. Com es paga un sinistre amb franquícia
L'asseguradora no paga més que la suma assegurada, que és el límit màxim per sinistre (art. 27), i només el que la pòlissa cobreix. Ha de pagar després de les investigacions i peritacions necessàries i, en tot cas, abonar en 40 dies des de la declaració l'import mínim que pugui deure (art. 18). El sinistre s'ha de comunicar en un màxim de set dies des que el coneixes, tret que la pòlissa en doni més (art. 16).
Pregunta com s'aplica la franquícia a la pràctica: si l'asseguradora la descompta de la indemnització o l'has de pagar tu al taller. I si l'altre conductor és el responsable de l'accident, demana a l'asseguradora quina via de reclamació se segueix i si afecta la franquícia: depèn de la pòlissa i de com es gestioni el sinistre.
6. No confonguis la franquícia de la pòlissa amb la del Consorci
Si el dany el causa un vehicle no assegurat, desconegut o robat (en aquest últim cas, si estava assegurat), es pot reclamar al Consorci de Compensació d'Assegurances en els supòsits de l'article 11 del RDL 8/2004, amb condicions que varien segons el cas. La franquícia que esmenta aquest article (no superior a 500 euros, si es fixa per reglament) es refereix només al vehicle desconegut amb danys personals significatius, quan el Consorci també indemnitza els danys en els béns. És una franquícia diferent de la de la teva pòlissa.
7. Què fa una corredoria en aquest cas
Una corredoria no és de cap asseguradora, i les primes les cobra directament l'asseguradora, amb un càrrec al teu compte bancari; la corredoria no cobra ni gestiona cap import. Abans de contractar, pot ajudar-te a comparar com queda un mateix sinistre amb franquícia i sense, a localitzar a la pòlissa a què s'aplica i a posar els dubtes per escrit.
Quan hi ha un sinistre, el seguiment és personal: revisar la pòlissa, reunir pressupostos i documentació, parlar amb l'asseguradora i, si cal, reclamar per escrit. Si no estàs d'acord amb una decisió, la DGSFP admet reclamacions un cop presentada la queixa a l'entitat. No prometem resultats, que depenen de la pòlissa. Aquesta guia és informació general i no substitueix assessorament legal.
Preguntes freqüents
Val la pena un tot risc amb franquícia?
Depèn del teu cotxe, de l'ús i de si podries assumir la franquícia el dia que calgui. La franquícia tendeix a abaratir la prima, però cada sinistre indemnitzable et costarà aquest import. Compara el que estalvies en prima amb el que pagaries en un sinistre.
La franquícia s'aplica si l'accident no és culpa meva?
No hi ha una resposta general: depèn de la pòlissa i de la via de reclamació que se segueixi. Abans de decidir, demana a l'asseguradora o a la corredoria com s'aplicaria al teu cas i què cal fer per recuperar-la, si escau.
La franquícia val també per a la lluna o el robatori?
Depèn de la pòlissa: pot haver-hi una franquícia general, de diferents per cobertura o cap en algunes. Ho trobaràs a les condicions particulars; si no ho veus, demana-ho per escrit.
Es pot canviar o eliminar la franquícia?
Pots demanar a l'asseguradora, abans de la renovació, una oferta amb una altra franquícia o sense. Ho decideix l'asseguradora i la prima pot canviar. Si no vols renovar, has de notificar-ho per escrit almenys un mes abans que acabi el període en curs (art. 22).
Fonts i revisió
Vols que revisem les teves assegurances?
Explica'ns què tens contractat i et diem si et falta alguna cosa, si et sobra o si hi ha una opció millor. Sense compromís.