Franquicia del coche: todo riesgo con o sin franquicia
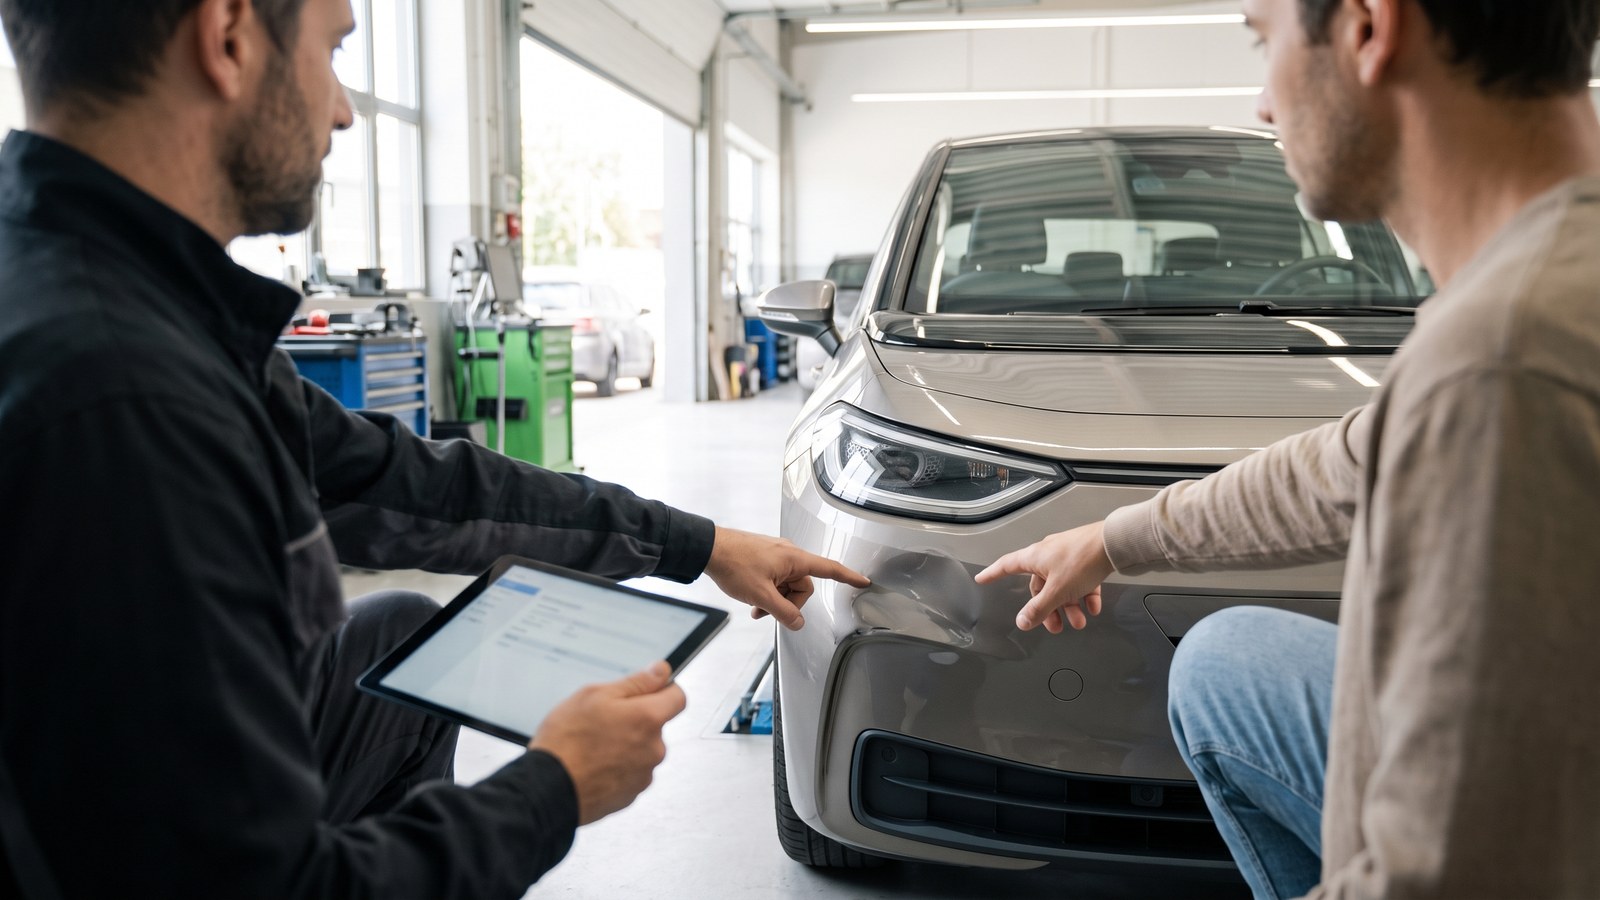
La franquicia es la parte de un daño que pagas tú antes de que la aseguradora pague el resto. En un todo riesgo con franquicia asumes ese importe en cada siniestro indemnizable; sin franquicia, no. Según un glosario bancario, la franquicia se ofrece a cambio de una prima más baja. Aquí tienes cómo funciona, qué variantes hay y qué debes comprobar en la póliza.
1. Qué es la franquicia del seguro de coche
La franquicia es la parte del coste de un daño que la aseguradora no cubre y que paga primero el asegurado. Un glosario bancario pone el ejemplo de una franquicia de 300 euros: el asegurado paga el daño hasta 300 euros y la aseguradora cubre el importe por encima. El mismo glosario precisa que, en el seguro de coche, la franquicia se aplica al daño del vehículo asegurado, no a la responsabilidad civil.
Tiene sentido porque el seguro obligatorio no cubre tu coche. El Real Decreto Legislativo 8/2004 excluye los daños en los bienes sufridos por el vehículo asegurado (arts. 5.1 y 5.2) y las lesiones del conductor. Los daños propios se cubren con una cobertura voluntaria, como el todo riesgo, y es en esas coberturas donde puede haber franquicia.
2. Franquicia absoluta y franquicia relativa
Un trabajo académico publicado en el centro de documentación de Fundación MAPFRE describe dos esquemas. En la franquicia absoluta, si el daño supera la franquicia, el asegurado paga siempre ese importe fijo y la aseguradora el resto; si el daño es inferior, lo paga todo el asegurado. En la relativa, por debajo del importe el asegurado paga todo el daño, pero cuando lo supera la aseguradora lo paga íntegramente.
Cada póliza lo redacta a su manera. No te quedes con el nombre: lee en las condiciones particulares qué importe es, si es fijo o se calcula de otra forma y en qué casos se aplica. Si no lo ves claro, pide un ejemplo por escrito con tu póliza.
3. Todo riesgo con franquicia o sin ella: qué cambia
Con franquicia, pagas una parte de cada siniestro indemnizable y la lógica es que la prima sea más baja. Sin franquicia, la aseguradora cubre el daño indemnizable, dentro de los límites de la póliza, y la lógica es que la prima sea más alta. No damos cifras, porque dependen de la aseguradora y de tu perfil.
La franquicia pesa más en los siniestros pequeños, como un retrovisor o una aleta, y mucho menos en los grandes. Antes de decidir, piensa qué tipo de siniestro es más probable en tu uso y si podrías asumir la franquicia sin problema el día que haga falta.
Ejemplo con cifras inventadas, solo para ilustrar el cálculo: con una franquicia absoluta de 300 euros, una reparación de 1.800 euros supone que asumes 300 y la aseguradora, 1.500, si la póliza lo cubre. Con una reparación de 200 euros, la pagas tú entera.
4. A qué se aplica la franquicia y qué debe constar en la póliza
No des por hecho que la franquicia vale para toda la póliza. Pregunta si se aplica a todos los daños propios o solo a algunos, y si hay franquicias distintas por coberturas (colisión, luna, robo). Lo fija la póliza, y de ello puede depender mucho el coste real de un siniestro.
El artículo 8 de la Ley 50/1980 exige que la póliza contenga, entre otros datos, la naturaleza del riesgo con las garantías, exclusiones y limitaciones (estas, destacadas tipográficamente), la suma asegurada o el alcance de la cobertura y la prima. El artículo 3 añade que las cláusulas que limitan los derechos del asegurado deben destacarse y aceptarse específicamente por escrito. Si la franquicia no te queda clara, pide que te la aclaren por escrito.
5. Cómo se paga un siniestro con franquicia
La aseguradora no paga más que la suma asegurada, que es el límite máximo por siniestro (art. 27), y solo lo que la póliza cubre. Debe pagar tras las investigaciones y peritaciones necesarias y, en todo caso, abonar en 40 días desde la declaración el importe mínimo que pueda deber (art. 18). El siniestro debe comunicarse en un máximo de siete días desde que lo conoces, salvo que la póliza dé más plazo (art. 16).
Pregunta cómo se aplica la franquicia en la práctica: si la aseguradora la descuenta de la indemnización o la debes pagar tú al taller. Y si el otro conductor es el responsable del accidente, pregunta a la aseguradora qué vía de reclamación se sigue y si afecta a la franquicia: depende de la póliza y de cómo se gestione el siniestro.
6. No confundas la franquicia de la póliza con la del Consorcio
Si el daño lo causa un vehículo no asegurado, desconocido o robado (en este último caso, si estaba asegurado), se puede reclamar al Consorcio de Compensación de Seguros en los supuestos del artículo 11 del RDL 8/2004, con condiciones que varían según el caso. La franquicia que menciona ese artículo (no superior a 500 euros, si se fija por reglamento) se refiere solo al vehículo desconocido con daños personales significativos, cuando el Consorcio también indemniza los daños en los bienes. Es una franquicia distinta de la de tu póliza.
7. Qué hace una correduría en este caso
Una correduría de seguros no pertenece a ninguna aseguradora, y las primas las cobra directamente la aseguradora, con un cargo en tu cuenta bancaria; la correduría no cobra ni gestiona ningún importe. Antes de contratar, puede ayudarte a comparar cómo queda un mismo siniestro con franquicia y sin ella, a localizar en la póliza a qué se aplica y a poner tus dudas por escrito.
Cuando hay un siniestro, el seguimiento es personal: revisar la póliza, reunir presupuestos y documentación, hablar con la aseguradora y, si hace falta, reclamar por escrito. Si no estás de acuerdo con una decisión, la DGSFP admite reclamaciones una vez presentada la queja ante la entidad. No prometemos resultados, que dependen de la póliza. Esta guía es información general y no sustituye al asesoramiento legal.
Preguntas frecuentes
¿Merece la pena un todo riesgo con franquicia?
Depende de tu coche, del uso y de si podrías asumir la franquicia el día que haga falta. La franquicia tiende a abaratar la prima, pero cada siniestro indemnizable te costará ese importe. Compara lo que ahorras en prima con lo que pagarías en un siniestro.
¿Se aplica la franquicia si el accidente no es culpa mía?
No hay una respuesta general: depende de la póliza y de la vía de reclamación que se siga. Antes de decidir, pregunta a la aseguradora o a la correduría cómo se aplicaría en tu caso y qué hay que hacer para recuperarla, si procede.
¿La franquicia vale también para la luna o el robo?
Depende de la póliza: puede haber una franquicia general, distintas por cobertura o ninguna en algunas. Lo encontrarás en las condiciones particulares; si no lo ves, pídelo por escrito.
¿Se puede cambiar o eliminar la franquicia?
Puedes pedir a la aseguradora, antes de la renovación, una oferta con otra franquicia o sin ella. Lo decide la aseguradora y la prima puede cambiar. Si no quieres renovar, debes notificarlo por escrito al menos un mes antes de que acabe el periodo en curso (art. 22).
Fuentes y revisión
¿Quieres que revisemos tus seguros?
Cuéntanos qué tienes contratado y te decimos si te falta algo, si te sobra o si hay una opción mejor. Sin compromiso.