Què fa una corredoria quan hi ha un sinistre
Quan hi ha un sinistre, una corredoria t'acompanya durant tot el procés: revisa què cobreix la pòlissa, comunica el cas a l'asseguradora, t'ajuda a reunir la documentació, en fa el seguiment i, si cal, reclama per escrit. No decideix si el sinistre es paga ni pot garantir un resultat: això ho decideix l'asseguradora segons la pòlissa. Aquí tens, pas a pas, què pots esperar d'una corredoria i què no.
1. Què diu la normativa que fa un mediador en un sinistre
El Reial decret llei 3/2020, que regula la distribució d'assegurances, inclou dins d'aquesta activitat l'assistència en cas de sinistre (art. 129.1). La Directiva (UE) 2016/97, que aquesta norma incorpora, ho diu amb més detall: la distribució comprèn assistir en la gestió i execució dels contractes, «en particular en cas de sinistre» (art. 2.1).
Segons Consumo Responde, el servei de consum de la Junta d'Andalusia, el corredor ha de donar assistència i assessorament en cas de sinistre. És a dir, el sinistre no és un afer que comenci i acabi entre tu i l'asseguradora quan has contractat amb una corredoria: forma part del servei.
Una corredoria no és l'asseguradora. No assumeix el risc, no cobra les primes i no paga les indemnitzacions. Fa de pont: coneix la teva pòlissa, parla amb l'asseguradora en nom teu i et diu què toca fer a cada pas.
2. El primer avís: comunicar el sinistre a temps
El primer que compta és el termini. L'article 16 de la Llei 50/1980, de contracte d'assegurança, obliga el tomador, l'assegurat o el beneficiari a comunicar el sinistre a l'asseguradora en un màxim de set dies des que el coneix, tret que la pòlissa en fixi un de més llarg. Si no ho fas, l'asseguradora pot reclamar els danys i perjudicis que el retard li hagi causat, tret que provi que ja coneixia el sinistre per un altre mitjà.
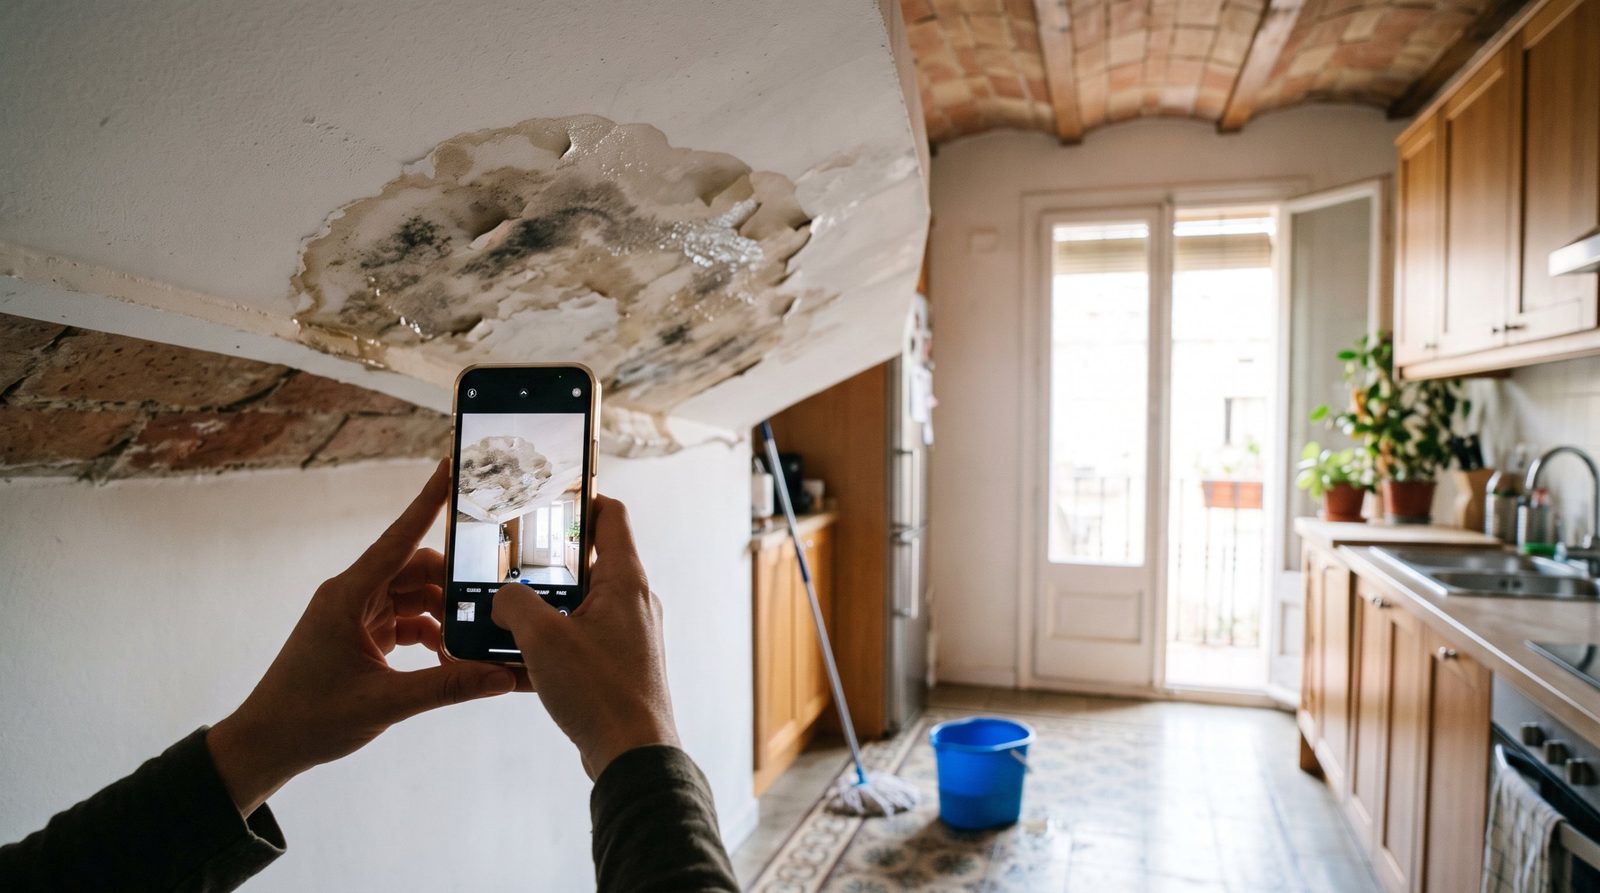
Quan truques a la corredoria, algú recull les dades bàsiques: què ha passat, quan, on i quins danys hi ha. Et diu què fer abans de tocar res, com ara fer fotografies i guardar el que s'hagi fet malbé mentre l'asseguradora no digui el contrari. I comunica el sinistre a l'asseguradora. Això té efectes legals: l'article 21 de la mateixa llei estableix que les comunicacions que un corredor fa a l'asseguradora en nom del tomador tenen els mateixos efectes que si les fes el tomador, tret que aquest indiqui el contrari.
Tu també tens una obligació: limitar el dany. L'article 17 diu que l'assegurat ha d'emprar els mitjans a l'abast per aminorar les conseqüències del sinistre, i que l'incompliment pot reduir la prestació de l'asseguradora. Tanca l'aixeta, talla el corrent o protegeix el que es pugui salvar, sense posar-te en perill.
3. Revisar la pòlissa: què cobreix i què no
Abans d'enviar res més, la corredoria mira la pòlissa. Comprova si el dany entra a les cobertures, quina franquícia hi ha, si hi ha límits d'import i quines exclusions poden aplicar-se. No és una formalitat: és el que permet saber què demanar i com explicar-ho.
Aquest pas també serveix per detectar clàusules que et poden afectar. L'article 3 de la Llei 50/1980 diu que les clàusules limitatives dels drets de l'assegurat s'han de destacar de manera especial i han de ser acceptades específicament per escrit. Si l'asseguradora al·lega una exclusió que no recordes haver vist, es demana el text exacte i on consta a la pòlissa.
4. Documentació i perit: reunir-ho tot de cop
L'asseguradora demanarà documents, i el que més temps fa perdre és enviar-los a trossos. La corredoria t'ajuda a fer la llista completa des del principi: fotografies amb data, factures o pressupostos, informes, atestats o la denúncia si escau, i dades de tercers implicats. Revisa que el que envies sigui llegible i complet.
Si l'asseguradora envia un perit, la corredoria t'ajuda a preparar la visita i a entendre què valora. Si hi ha discrepància sobre l'import, la llei preveu el peritatge contradictori de l'article 38: cada part nomena un perit, la que no ho fa disposa de vuit dies des que se la requereix, i si no es posen d'acord entren en un tercer perit. Aquest article també fixa que, si el dictamen no s'impugna, l'asseguradora ha de pagar l'import dins dels cinc dies, i que es pot impugnar judicialment en trenta dies (l'asseguradora) o cent vuitanta (l'assegurat).
Abans d'acceptar una xifra o signar una conformitat, demana per escrit com s'ha calculat, concepte per concepte. Un document signat sense comparar-lo amb la pòlissa pot deixar-te sense marge després.
5. Seguiment dels terminis i del pagament
Un cop comunicat el sinistre, comencen a córrer els terminis de l'asseguradora. L'article 18 diu que ha de pagar la indemnització en acabar les investigacions i peritatges necessaris i que, en tot cas, dins dels quaranta dies següents a la recepció de la declaració del sinistre ha de pagar l'import mínim que pugui deure. L'article 20 regula els interessos de demora si no ho fa, tret que hi hagi una causa justificada.
Exemple fictic: un client descobreix una fuita d'aigua el 3 de març i ho comunica a la corredoria el mateix dia. La corredoria avisa l'asseguradora, que registra la declaració aquell dia. Els quaranta dies de l'article 18 acabarien al voltant del 12 d'abril. La corredoria apunta aquesta data, demana l'estat de l'expedient abans que arribi i, si no hi ha novetats, ho reclama per escrit.
La corredoria no fixa la xifra ni cobra la indemnització. El seu paper és que l'expedient no quedi aturat, que no et falti cap document i que sàpigues sempre en quin punt és el cas.
6. Si l'asseguradora denega, tarda o discuteix l'import
Quan l'asseguradora no accepta el cas o ofereix una xifra que no encaixa amb la pòlissa, el primer pas és demanar per escrit els motius. Amb la resposta a la mà, la corredoria compara el que diu l'asseguradora amb la pòlissa i, si veu base per reclamar, redacta l'escrit amb els fets, la documentació i el que demanes.
La reclamació segueix un camí ordenat. Primer, el servei d'atenció al client o el defensor del client de l'asseguradora. Si no et responen o no et satisfà la resposta, pots acudir al Servei de Reclamacions de la DGSFP, que exigeix haver reclamat abans a l'entitat. Els terminis d'espera estan canviant per la Llei 10/2025: confirma el vigent al web de la DGSFP.
Vigila també la prescripció: les accions que es deriven del contracte prescriuen en dos anys en les assegurances de danys i en cinc en les de persones (art. 23). Si la quantitat és gran, el termini s'acosta o la qüestió és jurídicament complexa, una corredoria no substitueix un advocat i t'ho dirà.
7. Què no pot fer una corredoria
No pot obligar l'asseguradora a pagar, ni garantir que accepti el sinistre o que la xifra sigui la que esperes. No pot cobrar la indemnització en nom teu ni gestionar les primes: això ho fa l'asseguradora. I no fa de jutge: la decisió final, si hi ha desacord, és d'un tribunal.
Tampoc dona assessorament legal individual. Informa i orienta sobre la pòlissa i el procediment, però un conflicte amb implicacions jurídiques serioses requereix un advocat. Aquesta guia és informació general: la teva pòlissa mana.
8. Com treballem a Invertis Capital quan hi ha un sinistre
A Invertis Capital, el sinistre no es tracta com un tràmit automàtic. Una persona de referència t'atén per telèfon, coneix la teva pòlissa i fa un seguiment manual del cas des del primer avís fins que es tanca. Revisa la cobertura, t'ajuda a reunir els documents, parla amb l'asseguradora i, si cal, redacta la reclamació.
La corredoria no cobra diners dels clients ni gestiona les primes, que les cobra l'asseguradora. Si ja tens un sinistre obert amb una pòlissa contractada en una altra corredoria o directament amb la companyia, el tramitador de l'asseguradora continua portant l'expedient; pots demanar-nos que t'orientem sobre els passos següents.
Preguntes freqüents
Què fa una corredoria quan tinc un sinistre?
Revisa què cobreix la teva pòlissa, comunica el sinistre a l'asseguradora, t'ajuda a reunir la documentació, fa el seguiment de l'expedient i, si cal, redacta una reclamació per escrit. No decideix si el sinistre es paga ni en fixa l'import.
Puc avisar l'asseguradora jo mateix o ho ha de fer la corredoria?
Pots fer-ho tu. L'article 16 de la Llei 50/1980 obliga el tomador, l'assegurat o el beneficiari a comunicar-lo, i l'article 21 diu que una comunicació del corredor en nom teu té els mateixos efectes. Si dubtes, avisa tu primer i informa la corredoria, perquè el termini és de set dies.
Qui paga el sinistre, la corredoria o l'asseguradora?
L'asseguradora. La corredoria és un mediador: no assumeix el risc, no cobra primes ni paga indemnitzacions.
L'asseguradora m'ha denegat el sinistre. La corredoria el pot reclamar?
Pot demanar els motius per escrit, comparar-los amb la pòlissa i redactar la reclamació al servei d'atenció al client de l'asseguradora. No pot obligar-la a pagar. Si no es resol, la via és la DGSFP o la judicial, i en aquest cas convé consultar un advocat.
Quant triga l'asseguradora a pagar?
Depèn del cas. La llei li exigeix pagar l'import mínim que pugui deure dins dels quaranta dies següents a la recepció de la declaració del sinistre (art. 18); la resta depèn de les investigacions i de la peritació.
Fonts i revisió
Vols que revisem les teves assegurances?
Explica'ns què tens contractat i et diem si et falta alguna cosa, si et sobra o si hi ha una opció millor. Sense compromís.