Qué hace una correduría cuando hay un siniestro
Cuando hay un siniestro, una correduría te acompaña durante todo el proceso: revisa qué cubre la póliza, comunica el caso a la aseguradora, te ayuda a reunir la documentación, le hace el seguimiento y, si hace falta, reclama por escrito. No decide si el siniestro se paga ni puede garantizar un resultado: eso lo decide la aseguradora según la póliza. Aquí tienes, paso a paso, lo que puedes esperar de una correduría y lo que no.
1. Qué dice la normativa que hace un mediador en un siniestro
El Real Decreto-ley 3/2020, que regula la distribución de seguros, incluye dentro de esa actividad la asistencia en caso de siniestro (art. 129.1). La Directiva (UE) 2016/97, que esta norma incorpora, lo dice con más detalle: la distribución comprende ayudar en la gestión y ejecución de los contratos, «en particular en caso de siniestro» (art. 2.1).
Según Consumo Responde, el servicio de consumo de la Junta de Andalucía, el corredor debe prestar asistencia y asesoramiento en caso de siniestro. Es decir, el siniestro no es un asunto que empiece y acabe entre tú y la aseguradora cuando has contratado con una correduría: forma parte del servicio.
Una correduría no es la aseguradora. No asume el riesgo, no cobra las primas y no paga las indemnizaciones. Hace de puente: conoce tu póliza, habla con la aseguradora en tu nombre y te dice qué toca hacer en cada paso.
2. El primer aviso: comunicar el siniestro a tiempo
Lo primero que cuenta es el plazo. El artículo 16 de la Ley 50/1980, de Contrato de Seguro, obliga al tomador, al asegurado o al beneficiario a comunicar el siniestro a la aseguradora en un máximo de siete días desde que lo conoce, salvo que la póliza fije uno más amplio. Si no lo haces, la aseguradora puede reclamar los daños y perjuicios que el retraso le haya causado, salvo que pruebe que ya conocía el siniestro por otro medio.
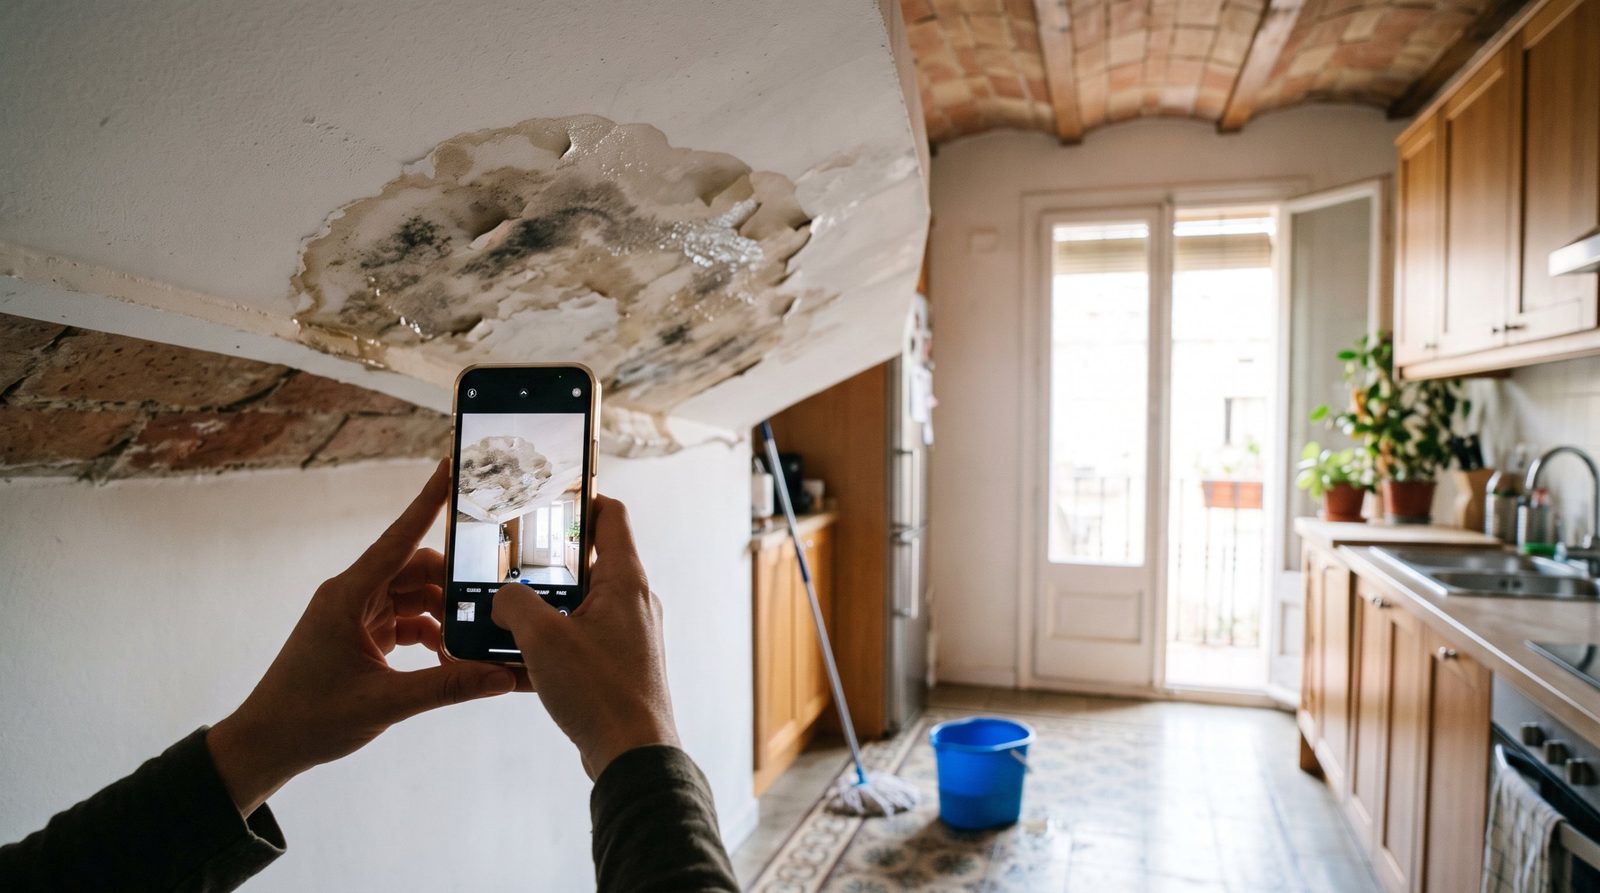
Cuando llamas a la correduría, alguien recoge los datos básicos: qué ha pasado, cuándo, dónde y qué daños hay. Te dice qué hacer antes de tocar nada, como hacer fotografías y guardar lo que se haya estropeado mientras la aseguradora no diga lo contrario. Y comunica el siniestro a la aseguradora. Esto tiene efectos legales: el artículo 21 de la misma ley establece que las comunicaciones que un corredor hace a la aseguradora en nombre del tomador producen los mismos efectos que si las hiciera el tomador, salvo que este indique lo contrario.
Tú también tienes una obligación: limitar el daño. El artículo 17 dice que el asegurado debe emplear los medios a su alcance para aminorar las consecuencias del siniestro, y que el incumplimiento puede reducir la prestación de la aseguradora. Cierra el grifo, corta la corriente o protege lo que se pueda salvar, sin ponerte en peligro.
3. Revisar la póliza: qué cubre y qué no
Antes de enviar nada más, la correduría mira la póliza. Comprueba si el daño entra en las coberturas, qué franquicia hay, si existen límites de importe y qué exclusiones pueden aplicarse. No es un trámite: es lo que permite saber qué pedir y cómo explicarlo.
Este paso también sirve para detectar cláusulas que pueden afectarte. El artículo 3 de la Ley 50/1980 dice que las cláusulas limitativas de los derechos del asegurado deben destacarse de modo especial y ser aceptadas específicamente por escrito. Si la aseguradora alega una exclusión que no recuerdas haber visto, se pide el texto exacto y dónde consta en la póliza.
4. Documentación y perito: reunirlo todo de una vez
La aseguradora pedirá documentos, y lo que más tiempo hace perder es enviarlos a trozos. La correduría te ayuda a hacer la lista completa desde el principio: fotografías con fecha, facturas o presupuestos, informes, atestados o la denuncia si procede, y datos de terceros implicados. Revisa que lo que envías sea legible y completo.
Si la aseguradora envía un perito, la correduría te ayuda a preparar la visita y a entender qué valora. Si hay discrepancia sobre el importe, la ley prevé la peritación contradictoria del artículo 38: cada parte nombra un perito, la que no lo hace dispone de ocho días desde que se la requiere, y si no se ponen de acuerdo entra un tercer perito. Ese artículo también fija que, si el dictamen no se impugna, la aseguradora debe pagar el importe en cinco días, y que puede impugnarse judicialmente en treinta días (la aseguradora) o ciento ochenta (el asegurado).
Antes de aceptar una cifra o firmar una conformidad, pide por escrito cómo se ha calculado, concepto por concepto. Un documento firmado sin compararlo con la póliza puede dejarte sin margen después.
5. Seguimiento de los plazos y del pago
Una vez comunicado el siniestro, empiezan a correr los plazos de la aseguradora. El artículo 18 dice que debe pagar la indemnización al terminar las investigaciones y peritaciones necesarias y que, en todo caso, dentro de los cuarenta días siguientes a la recepción de la declaración del siniestro debe pagar el importe mínimo que pueda deber. El artículo 20 regula los intereses de demora si no lo hace, salvo que exista una causa justificada.
Ejemplo ficticio: un cliente descubre una fuga de agua el 3 de marzo y lo comunica a la correduría ese mismo día. La correduría avisa a la aseguradora, que registra la declaración ese día. Los cuarenta días del artículo 18 acabarían hacia el 12 de abril. La correduría anota esa fecha, pide el estado del expediente antes de que llegue y, si no hay novedades, lo reclama por escrito.
La correduría no fija la cifra ni cobra la indemnización. Su papel es que el expediente no se quede parado, que no te falte ningún documento y que sepas siempre en qué punto está el caso.
6. Si la aseguradora deniega, tarda o discute el importe
Cuando la aseguradora no acepta el caso o ofrece una cifra que no encaja con la póliza, el primer paso es pedir por escrito los motivos. Con la respuesta en la mano, la correduría compara lo que dice la aseguradora con la póliza y, si ve base para reclamar, redacta el escrito con los hechos, la documentación y lo que pides.
La reclamación sigue un camino ordenado. Primero, el servicio de atención al cliente o el defensor del cliente de la aseguradora. Si no te responden o no te satisface la respuesta, puedes acudir al Servicio de Reclamaciones de la DGSFP, que exige haber reclamado antes a la entidad. Los plazos de espera están cambiando por la Ley 10/2025: confirma el vigente en la web de la DGSFP.
Vigila también la prescripción: las acciones derivadas del contrato prescriben en dos años en los seguros de daños y en cinco en los de personas (art. 23). Si la cantidad es grande, el plazo se acerca o la cuestión es jurídicamente compleja, una correduría no sustituye a un abogado y te lo dirá.
7. Qué no puede hacer una correduría
No puede obligar a la aseguradora a pagar, ni garantizar que acepte el siniestro o que la cifra sea la que esperas. No puede cobrar la indemnización en tu nombre ni gestionar las primas: eso lo hace la aseguradora. Y no hace de juez: la decisión final, si hay desacuerdo, es de un tribunal.
Tampoco da asesoramiento legal individual. Informa y orienta sobre la póliza y el procedimiento, pero un conflicto con implicaciones jurídicas serias requiere un abogado. Esta guía es información general: manda tu póliza.
8. Cómo trabajamos en Invertis Capital cuando hay un siniestro
En Invertis Capital, el siniestro no se trata como un trámite automático. Una persona de referencia te atiende por teléfono, conoce tu póliza y hace un seguimiento manual del caso desde el primer aviso hasta que se cierra. Revisa la cobertura, te ayuda a reunir los documentos, habla con la aseguradora y, si hace falta, redacta la reclamación.
La correduría no cobra dinero de los clientes ni gestiona las primas, que las cobra la aseguradora. Si ya tienes un siniestro abierto con una póliza contratada en otra correduría o directamente con la compañía, el tramitador de la aseguradora sigue llevando el expediente; puedes pedirnos que te orientemos sobre los pasos siguientes.
Preguntas frecuentes
¿Qué hace una correduría cuando tengo un siniestro?
Revisa qué cubre tu póliza, comunica el siniestro a la aseguradora, te ayuda a reunir la documentación, hace el seguimiento del expediente y, si hace falta, redacta una reclamación por escrito. No decide si el siniestro se paga ni fija su importe.
¿Puedo avisar a la aseguradora yo mismo o tiene que hacerlo la correduría?
Puedes hacerlo tú. El artículo 16 de la Ley 50/1980 obliga al tomador, al asegurado o al beneficiario a comunicarlo, y el artículo 21 dice que una comunicación del corredor en tu nombre tiene los mismos efectos. Si dudas, avisa tú primero e informa a la correduría, porque el plazo es de siete días.
¿Quién paga el siniestro, la correduría o la aseguradora?
La aseguradora. La correduría es un mediador: no asume el riesgo, no cobra primas ni paga indemnizaciones.
La aseguradora me ha denegado el siniestro. ¿Puede reclamarlo la correduría?
Puede pedir los motivos por escrito, compararlos con la póliza y redactar la reclamación al servicio de atención al cliente de la aseguradora. No puede obligarla a pagar. Si no se resuelve, la vía es la DGSFP o la judicial, y en ese caso conviene consultar a un abogado.
¿Cuánto tarda la aseguradora en pagar?
Depende del caso. La ley le exige pagar el importe mínimo que pueda deber dentro de los cuarenta días siguientes a la recepción de la declaración del siniestro (art. 18); el resto depende de las investigaciones y de la peritación.
Fuentes y revisión
¿Quieres que revisemos tus seguros?
Cuéntanos qué tienes contratado y te decimos si te falta algo, si te sobra o si hay una opción mejor. Sin compromiso.