Terminis per comunicar un sinistre: quant de temps tens
La llei dona set dies per comunicar un sinistre a l'asseguradora, comptats des que el coneixes, tret que la pòlissa en fixi un de més llarg. Si passes d'aquest termini no perds automàticament la indemnització, però l'asseguradora pot reclamar-te els danys que el retard li hagi causat. Aquí tens tots els terminis que cal vigilar, els teus i els de l'asseguradora, amb l'article de la Llei 50/1980 que els recull.
1. El termini principal: set dies des que coneixes el sinistre
L'article 16 de la Llei 50/1980, de contracte d'assegurança, obliga el tomador o l'assegurat, i també el beneficiari, a comunicar el sinistre a l'asseguradora en un màxim de set dies des que el coneixen, tret que la pòlissa fixi un termini més ampli. Revisa la teva: algunes donen més temps, i el que consti a la pòlissa és el que compta si és més llarg.
Els set dies es compten des que tens coneixement del sinistre, no des que passa el fet. Si arribes de vacances i descobreixes una fuita que va començar fa dies, el termini comença quan t'hi trobes. Tot i així, no ho deixis anar: com abans ho comuniquis, menys discussions hi haurà sobre quan ho vas saber.
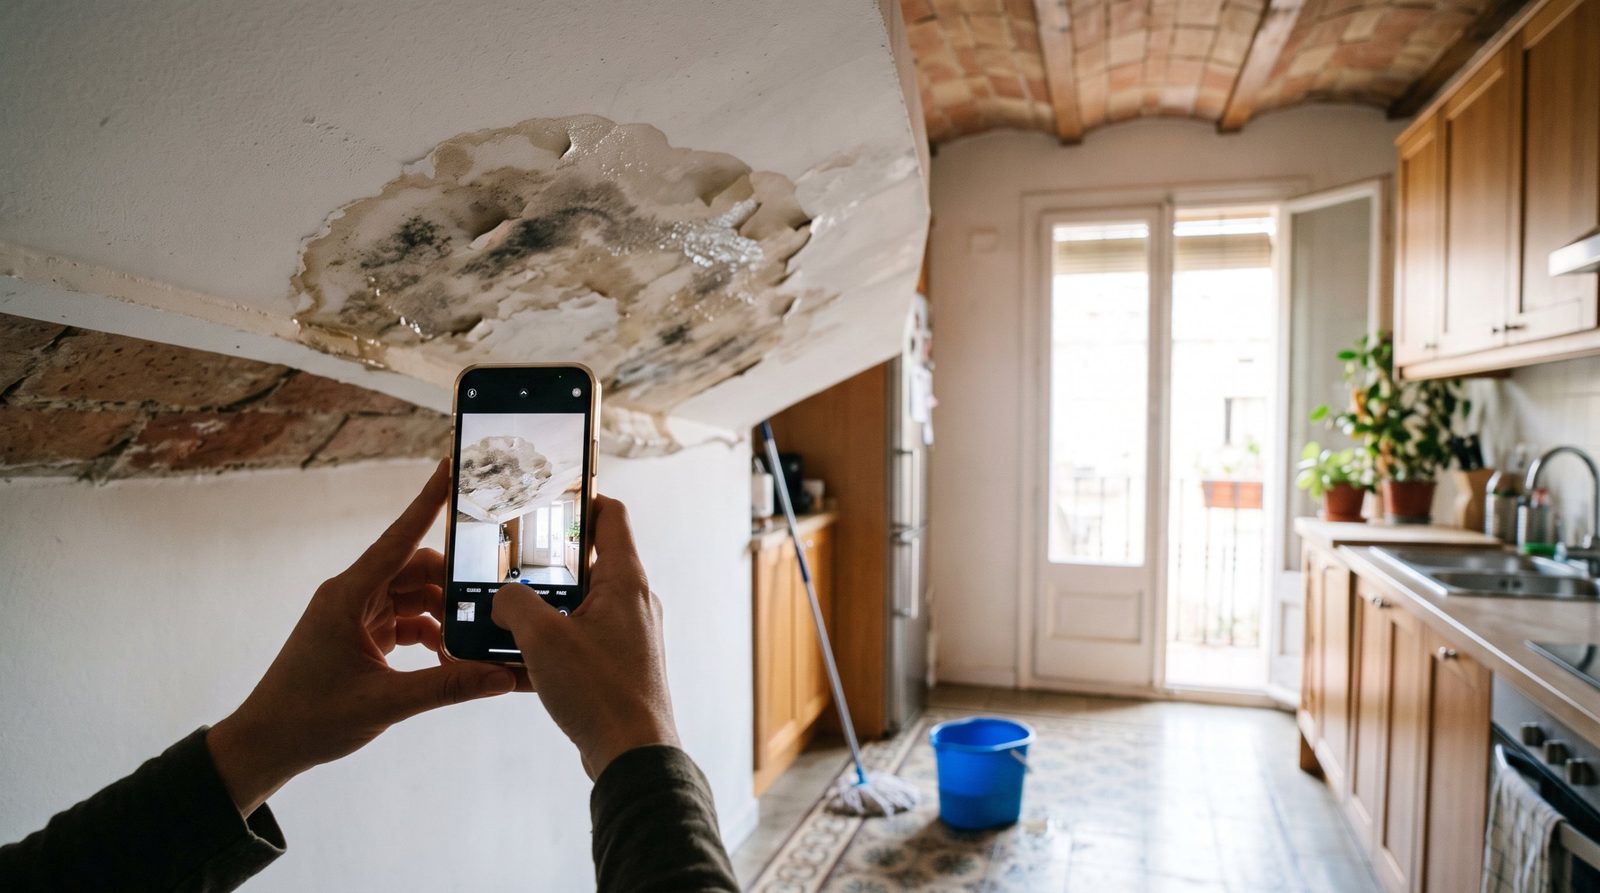
Exemple fictici: dimarts 3 de març veus una taca d'humitat que creix al sostre. Tens fins al 10 de març, comptant set dies, però el més prudent és avisar el mateix dia o l'endemà, amb fotografies i les dades bàsiques. No cal esperar a tenir tots els papers.
2. Què passa si has passat dels set dies
No vol dir que perdis automàticament la cobertura. Segons l'article 16, si no comuniques el sinistre a temps, l'asseguradora pot reclamar els danys i perjudicis que li hagi causat la falta de declaració. Aquesta conseqüència no es produeix si prova que ja coneixia el sinistre per un altre mitjà.
Hi ha una segona obligació, la d'informar. L'article 16 també obliga a donar a l'asseguradora tota la informació sobre les circumstàncies i conseqüències del sinistre. Només si l'incompliment és amb dol o culpa greu perds el dret a la indemnització.
Si ja ha passat el termini, comunica'l igualment i el més aviat possible, explica el motiu del retard i comprova què diu la pòlissa. L'article 20, a més, preveu que, si el sinistre no es comunica a temps, els interessos de demora es comptin des del dia de la comunicació i no des del sinistre.
3. El que has de fer, a part d'avisar: limitar el dany
L'article 17 afegeix un deure que no té un termini de dies, però sí urgència: l'assegurat ha d'emprar els mitjans que tingui a l'abast per aminorar les conseqüències del sinistre. L'incompliment dona dret a l'asseguradora a reduir la prestació, i, si es fa amb intenció de perjudicar-la o enganyar-la, l'allibera de pagar.
En la pràctica vol dir actuar de seguida: tancar l'aixeta, tallar el corrent, protegir el que quedi exposat. Fes fotografies del dany abans de tocar res i guarda el que s'hagi fet malbé mentre l'asseguradora no digui el contrari. Sempre sense posar-te en risc.
4. Els terminis de l'asseguradora: quaranta dies i tres mesos
Quan l'asseguradora rep la declaració del sinistre, també té terminis. L'article 18 diu que ha de pagar la indemnització en acabar les investigacions i peritatges necessaris per establir l'existència del sinistre i l'import. I que, en tot cas, dins dels quaranta dies següents a la recepció de la declaració, ha de pagar l'import mínim que pugui deure segons les circumstàncies que conegui.
L'article 20 regula la demora. L'asseguradora hi incorre si no ha complert la prestació en tres mesos des del sinistre o si no ha pagat l'import mínim en quaranta dies des de la declaració. La indemnització per demora és un interès igual al legal del diner incrementat en un 50 %; passats dos anys des del sinistre, l'interès anual no pot ser inferior al 20 %. No hi ha demora si l'impagament es funda en una causa justificada o no li és imputable.
Exemple fictici: comunicat el sinistre el 4 de març, els quaranta dies de l'article 18 acabarien cap al 13 d'abril. Si arribada la data no hi ha cap pagament ni explicació, el que toca és demanar per escrit l'import no discutit i el motiu del retard. Una discussió sobre la cobertura pot ser una causa justificada: és un jutge qui ho decideix en última instància.
5. Si la prima no està pagada: un termini que passa desapercebut
El pagament de la prima té un efecte directe sobre els sinistres. Segons l'article 15, si la primera prima no s'ha pagat per culpa del tomador, l'asseguradora pot resoldre el contracte o exigir-ne el pagament, i si el sinistre es produeix abans del pagament, queda alliberada de la seva obligació, tret que s'hagi pactat altra cosa.
Si no es paga una prima posterior a la primera, la cobertura queda suspesa un mes després del dia del venciment. Si l'asseguradora no reclama el pagament dins dels sis mesos següents al venciment, s'entén que el contracte queda extingit. Si el contracte no s'ha resolt ni extingit, la cobertura torna a tenir efecte a les vint-i-quatre hores del dia en què el tomador paga la prima.
Per això convé comprovar que els rebuts estan al dia abans de res. Un sinistre durant la suspensió no està cobert.
6. Els terminis de la peritació
Si l'asseguradora i tu no us poseu d'acord sobre l'import, l'article 38 preveu el peritatge contradictori: cada part nomena un perit. La que no ho fa té vuit dies des que se la requereix, i si no, accepta el dictamen de l'altra. Si els dos peritatges no coincideixen, entra en joc un tercer perit, que té trenta dies per emetre el seu dictamen si no s'ha pactat altre termini.
El dictamen es pot impugnar judicialment: l'asseguradora té trenta dies des de la notificació i l'assegurat cent vuitanta. Si no s'impugna, l'asseguradora ha de pagar l'import fixat dins dels cinc dies. Aquests terminis són llargs per a tu, però no els deixis córrer: anota la data de notificació de cada dictamen.
7. La prescripció: dos anys o cinc
L'article 23 de la Llei 50/1980 fixa que les accions que es deriven del contracte d'assegurança prescriuen als dos anys si és una assegurança de danys i als cinc si és de persones. Un cop prescrita, no pots reclamar-ho judicialment.
Des de quan es comença a comptar i com s'interromp el termini són qüestions que depenen del cas; consulta-ho amb un advocat si el termini s'acosta. També pots reclamar a la DGSFP, però només si has reclamat abans a l'asseguradora, i ha d'haver passat un mes sense resposta de l'entitat, o que l'entitat hagi inadmès o desestimat la queixa (art. 30.3.a de la Llei 44/2002, reformada per la Llei 10/2025).
Els terminis de la pòlissa poden ser més amplis que els de la llei. Per exemple, si has de denunciar un robatori, la llei no fixa un termini general que serveixi per a totes les pòlisses: moltes en demanen un de curt, i el que mana és el que diu la teva.
8. Què fa una corredoria amb els terminis
Una corredoria apunta el que compta i et diu què toca cada setmana: comunicar el sinistre, reunir la documentació, demanar l'estat de l'expedient quan s'acosta el límit de l'asseguradora i reclamar per escrit si no hi ha resposta. A Invertis Capital, una persona de referència t'atén per telèfon i fa aquest seguiment des del primer avís.
Recorda que l'article 21 de la Llei 50/1980 dona als avisos d'un corredor els mateixos efectes que si els fessis tu, tret que indiquis el contrari. La corredoria no decideix, no cobra diners dels clients ni gestiona les primes: les cobra l'asseguradora. És informació general: la teva pòlissa mana i això no substitueix l'assessorament legal.
Preguntes freqüents
Quant de temps tinc per comunicar un sinistre?
Un màxim de set dies des que el coneixes, tret que la pòlissa en fixi un de més llarg (art. 16 de la Llei 50/1980). Revisa les condicions de la teva pòlissa i, per prudència, avisa el mateix dia o l'endemà.
Què passa si comunico el sinistre tard?
L'asseguradora pot reclamar-te els danys i perjudicis causats pel retard, tret que provi que ja coneixia el sinistre per un altre mitjà. Perdre el dret a la indemnització per no informar només passa si hi ha dol o culpa greu. Comunica'l ja i explica el motiu del retard.
Quan ha de pagar l'asseguradora?
En acabar les investigacions i peritatges necessaris i, en tot cas, dins dels quaranta dies següents a la recepció de la declaració del sinistre ha de pagar l'import mínim que pugui deure (art. 18). Si hi ha demora sense causa justificada, l'article 20 regula els interessos.
Quant de temps tinc per reclamar judicialment un sinistre?
Les accions derivades del contracte prescriuen en dos anys en les assegurances de danys i en cinc en les de persones (art. 23). Si el termini s'acosta, consulta-ho amb un advocat.
Puc comunicar el sinistre a través de la meva corredoria?
Sí. Segons l'article 21 de la Llei 50/1980, les comunicacions que un corredor fa a l'asseguradora en nom del tomador tenen els mateixos efectes que si les fes el tomador, tret que aquest indiqui el contrari. Avisa-la de seguida: el termini corre igual.
Fonts i revisió
Vols que revisem les teves assegurances?
Explica'ns què tens contractat i et diem si et falta alguna cosa, si et sobra o si hi ha una opció millor. Sense compromís.