Plazos para comunicar un siniestro: cuánto tiempo tienes
La ley da siete días para comunicar un siniestro a la aseguradora, contados desde que lo conoces, salvo que la póliza fije uno más largo. Si te pasas de ese plazo no pierdes automáticamente la indemnización, pero la aseguradora puede reclamarte los daños que el retraso le haya causado. Aquí tienes todos los plazos que conviene vigilar, los tuyos y los de la aseguradora, con el artículo de la Ley 50/1980 que los recoge.
1. El plazo principal: siete días desde que conoces el siniestro
El artículo 16 de la Ley 50/1980, de Contrato de Seguro, obliga al tomador o al asegurado, y también al beneficiario, a comunicar el siniestro a la aseguradora en un máximo de siete días desde que lo conocen, salvo que la póliza fije un plazo más amplio. Revisa la tuya: algunas dan más tiempo, y lo que conste en la póliza es lo que cuenta si es más largo.
Los siete días se cuentan desde que tienes conocimiento del siniestro, no desde que ocurre el hecho. Si vuelves de vacaciones y descubres una fuga que empezó hace días, el plazo empieza cuando te la encuentras. Aun así, no lo dejes: cuanto antes lo comuniques, menos discusiones habrá sobre cuándo lo supiste.
Ejemplo ficticio: el martes 3 de marzo ves una mancha de humedad que crece en el techo. Tienes hasta el 10 de marzo, contando siete días, pero lo más prudente es avisar el mismo día o al siguiente, con fotografías y los datos básicos. No hace falta esperar a tener todos los papeles.
2. Qué pasa si te has pasado de los siete días
No significa que pierdas automáticamente la cobertura. Según el artículo 16, si no comunicas el siniestro a tiempo, la aseguradora puede reclamar los daños y perjuicios que le haya causado la falta de declaración. Esa consecuencia no se produce si prueba que ya conocía el siniestro por otro medio.
Hay una segunda obligación, la de informar. El artículo 16 también obliga a dar a la aseguradora toda la información sobre las circunstancias y consecuencias del siniestro. Solo si el incumplimiento es con dolo o culpa grave pierdes el derecho a la indemnización.
Si ya ha pasado el plazo, comunícalo igualmente y lo antes posible, explica el motivo del retraso y comprueba qué dice la póliza. El artículo 20, además, prevé que, si el siniestro no se comunica a tiempo, los intereses de demora se cuenten desde el día de la comunicación y no desde el siniestro.
3. Lo que debes hacer, además de avisar: limitar el daño
El artículo 17 añade un deber que no tiene plazo en días, pero sí urgencia: el asegurado debe emplear los medios que tenga a su alcance para aminorar las consecuencias del siniestro. El incumplimiento da derecho a la aseguradora a reducir la prestación y, si se hace con intención de perjudicarla o engañarla, la libera de pagar.
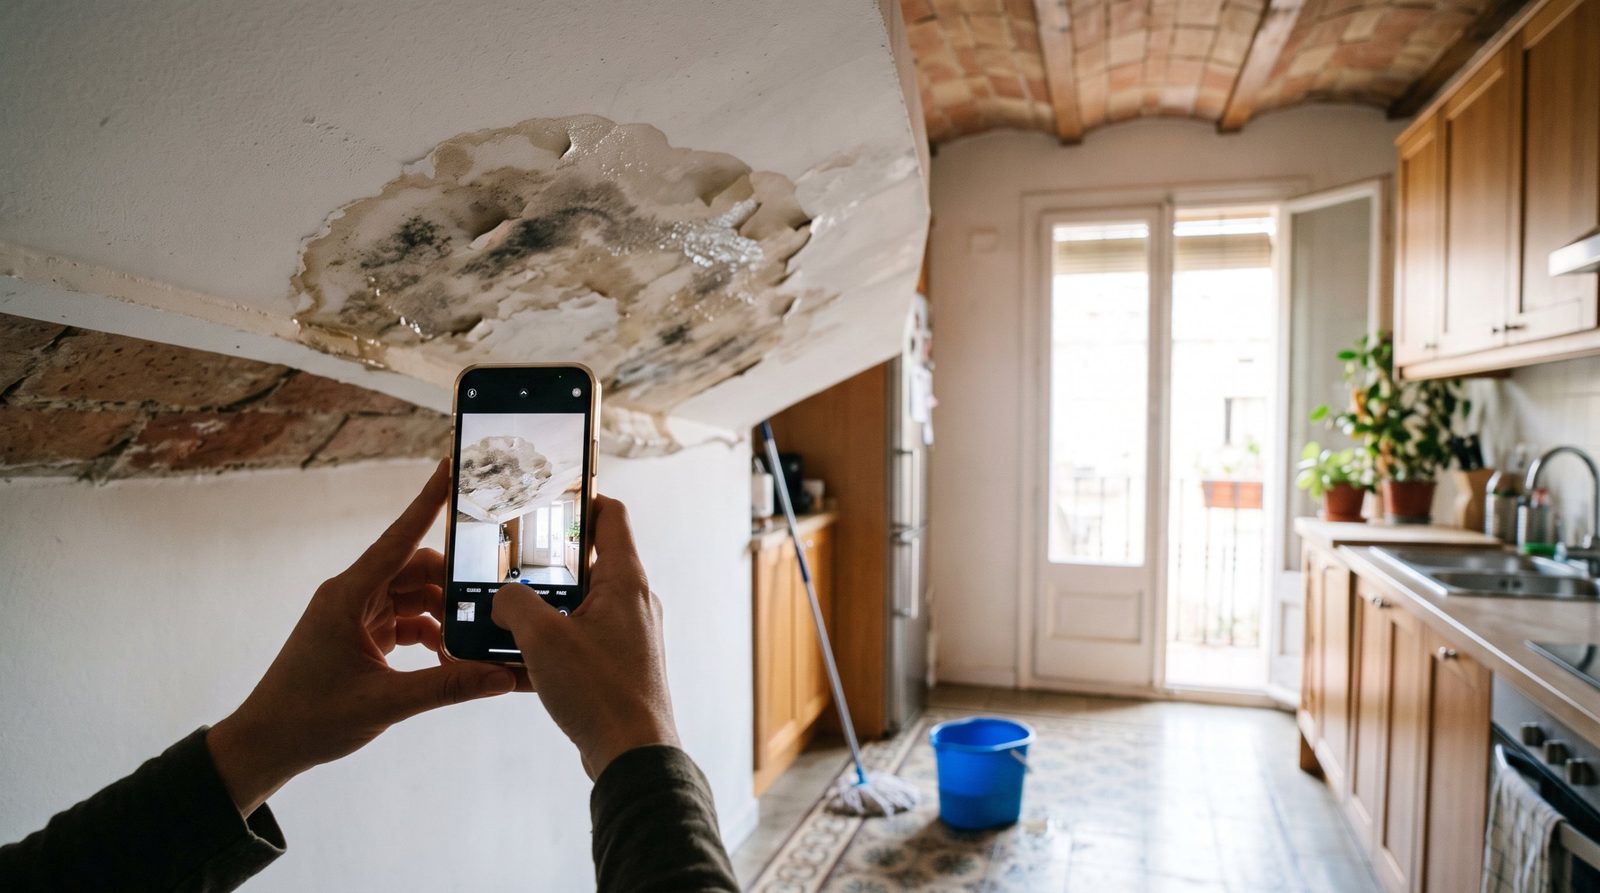
En la práctica significa actuar enseguida: cerrar el grifo, cortar la corriente, proteger lo que quede expuesto. Haz fotografías del daño antes de tocar nada y guarda lo que se haya estropeado mientras la aseguradora no diga lo contrario. Siempre sin ponerte en riesgo.
4. Los plazos de la aseguradora: cuarenta días y tres meses
Cuando la aseguradora recibe la declaración del siniestro, también tiene plazos. El artículo 18 dice que debe pagar la indemnización al terminar las investigaciones y peritaciones necesarias para establecer la existencia del siniestro y el importe. Y que, en todo caso, dentro de los cuarenta días siguientes a la recepción de la declaración, debe pagar el importe mínimo que pueda deber según las circunstancias que conozca.
El artículo 20 regula la mora. La aseguradora incurre en ella si no ha cumplido la prestación en tres meses desde el siniestro o si no ha pagado el importe mínimo en cuarenta días desde la declaración. La indemnización por mora es un interés igual al legal del dinero incrementado en un 50 %; transcurridos dos años desde el siniestro, el interés anual no puede ser inferior al 20 %. No hay mora si el impago se funda en una causa justificada o no le es imputable.
Ejemplo ficticio: comunicado el siniestro el 4 de marzo, los cuarenta días del artículo 18 terminarían hacia el 13 de abril. Si llegada la fecha no hay ningún pago ni explicación, lo que toca es pedir por escrito el importe no discutido y el motivo del retraso. Una discusión sobre la cobertura puede ser una causa justificada: es un juez quien lo decide en última instancia.
5. Si la prima no está pagada: un plazo que pasa desapercibido
El pago de la prima tiene un efecto directo sobre los siniestros. Según el artículo 15, si la primera prima no se ha pagado por culpa del tomador, la aseguradora puede resolver el contrato o exigir el pago, y si el siniestro se produce antes del pago, queda liberada de su obligación, salvo pacto en contrario.
Si no se paga una prima posterior a la primera, la cobertura queda suspendida un mes después del día del vencimiento. Si la aseguradora no reclama el pago dentro de los seis meses siguientes al vencimiento, se entiende que el contrato queda extinguido. Si el contrato no se ha resuelto ni extinguido, la cobertura vuelve a tener efecto a las veinticuatro horas del día en que el tomador paga la prima.
Por eso conviene comprobar que los recibos están al día antes de nada. Un siniestro durante la suspensión no está cubierto.
6. Los plazos de la peritación
Si la aseguradora y tú no os ponéis de acuerdo sobre el importe, el artículo 38 prevé la peritación contradictoria: cada parte nombra un perito. La que no lo hace tiene ocho días desde que se la requiere, y si no, acepta el dictamen de la otra. Si las dos peritaciones no coinciden, entra en juego un tercer perito, que tiene treinta días para emitir su dictamen si no se ha pactado otro plazo.
El dictamen puede impugnarse judicialmente: la aseguradora tiene treinta días desde la notificación y el asegurado ciento ochenta. Si no se impugna, la aseguradora debe pagar el importe fijado dentro de los cinco días. Esos plazos son largos para ti, pero no los dejes correr: anota la fecha de notificación de cada dictamen.
7. La prescripción: dos años o cinco
El artículo 23 de la Ley 50/1980 fija que las acciones derivadas del contrato de seguro prescriben a los dos años si es un seguro de daños y a los cinco si es de personas. Una vez prescrita, no puedes reclamarlo judicialmente.
Desde cuándo se empieza a contar y cómo se interrumpe el plazo son cuestiones que dependen del caso; consúltalo con un abogado si el plazo se acerca. También puedes reclamar a la DGSFP, pero solo si has reclamado antes a la aseguradora, y debe haber pasado un mes sin respuesta de la entidad, o que la entidad haya inadmitido o desestimado la queja (art. 30.3.a de la Ley 44/2002, reformada por la Ley 10/2025).
Los plazos de la póliza pueden ser más amplios que los de la ley. Por ejemplo, si tienes que denunciar un robo, la ley no fija un plazo general que valga para todas las pólizas: muchas piden uno corto, y lo que manda es lo que dice la tuya.
8. Qué hace una correduría con los plazos
Una correduría apunta lo que cuenta y te dice qué toca cada semana: comunicar el siniestro, reunir la documentación, pedir el estado del expediente cuando se acerca el límite de la aseguradora y reclamar por escrito si no hay respuesta. En Invertis Capital, una persona de referencia te atiende por teléfono y hace ese seguimiento desde el primer aviso.
Recuerda que el artículo 21 de la Ley 50/1980 da a los avisos de un corredor los mismos efectos que si los hicieras tú, salvo que indiques lo contrario. La correduría no decide, no cobra dinero de los clientes ni gestiona las primas: las cobra la aseguradora. Es información general: manda tu póliza y esto no sustituye al asesoramiento legal.
Preguntas frecuentes
¿Cuánto tiempo tengo para comunicar un siniestro?
Un máximo de siete días desde que lo conoces, salvo que la póliza fije uno más largo (art. 16 de la Ley 50/1980). Revisa las condiciones de tu póliza y, por prudencia, avisa el mismo día o al siguiente.
¿Qué pasa si comunico el siniestro tarde?
La aseguradora puede reclamarte los daños y perjuicios causados por el retraso, salvo que pruebe que ya conocía el siniestro por otro medio. Perder el derecho a la indemnización por no informar solo ocurre si hay dolo o culpa grave. Comunícalo ya y explica el motivo del retraso.
¿Cuándo debe pagar la aseguradora?
Al terminar las investigaciones y peritaciones necesarias y, en todo caso, dentro de los cuarenta días siguientes a la recepción de la declaración del siniestro debe pagar el importe mínimo que pueda deber (art. 18). Si hay mora sin causa justificada, el artículo 20 regula los intereses.
¿Cuánto tiempo tengo para reclamar judicialmente un siniestro?
Las acciones derivadas del contrato prescriben en dos años en los seguros de daños y en cinco en los de personas (art. 23). Si el plazo se acerca, consúltalo con un abogado.
¿Puedo comunicar el siniestro a través de mi correduría?
Sí. Según el artículo 21 de la Ley 50/1980, las comunicaciones que un corredor hace a la aseguradora en nombre del tomador producen los mismos efectos que si las hiciera el tomador, salvo que este indique lo contrario. Avísala enseguida: el plazo corre igual.
Fuentes y revisión
¿Quieres que revisemos tus seguros?
Cuéntanos qué tienes contratado y te decimos si te falta algo, si te sobra o si hay una opción mejor. Sin compromiso.